Карта иностранного банка из России: реально открыть онлайн — и вот как это работает
Санкционные ограничения закрыли доступ к привычным международным платёжным системам, и многие россияне столкнулись с простой проблемой: нет инструмента для оплаты зарубежных сервисов, получения переводов из-за рубежа или работы с иностранными заказчиками. Решение существует — можно открыть карту зарубежного банка дистанционно, не покидая страну. Сервис Easy Payments специализируется именно на этом: помогает оформить карту иностранного банка через удалённую верификацию, без личного визита в отделение и без необходимости заранее получать визу или бронировать рейс.
Почему россиянам сейчас нужна карта иностранного банка
Ситуация с международными платежами для жителей России изменилась резко и надолго. Visa и Mastercard приостановили операции российских банков в международном контуре, а значит, карты отечественных банков перестали работать за рубежом и на большинстве зарубежных сайтов. Платить за подписки, покупать на иностранных маркетплейсах, получать гонорары от зарубежных клиентов — всё это стало либо невозможным, либо крайне неудобным через российские инструменты.
Параллельно выросла потребность у нескольких категорий людей. Фрилансеры и удалённые сотрудники, работающие на иностранные компании, нуждаются в счёте, куда можно принять оплату в евро или долларах без потери на конвертации и без риска блокировки. Предприниматели, ведущие внешнеэкономическую деятельность, ищут инструмент для расчётов с поставщиками. Путешественники и эмигранты хотят иметь карту, которая работает в любой точке мира без сюрпризов на кассе.
Есть и менее очевидный сценарий: люди, которые живут в России постоянно, но регулярно оплачивают зарубежные профессиональные инструменты — облачные сервисы, рекламные кабинеты, платформы для дизайнеров или разработчиков. Для них иностранная карта — не роскошь, а рабочий инструмент, без которого бизнес-процессы буксуют.
Важно понимать: наличие карты иностранного банка не противоречит российскому законодательству само по себе. Гражданин России вправе открывать счета за рубежом, однако обязан уведомить налоговую службу и при определённых условиях отчитываться о движении средств. Это не повод отказываться от инструмента — это повод разобраться в правилах заранее.
Спрос на дистанционное открытие счетов за рубежом заметно вырос за последние два года. Люди ищут решения, которые не требуют физического присутствия в другой стране, длительного ожидания и сложной бюрократии. Именно в этой нише и работают специализированные посреднические сервисы, берущие на себя коммуникацию с банком, сбор документов и сопровождение процесса.
Кому иностранная карта нужна в первую очередь
Портрет типичного пользователя иностранной карты сегодня — это не обязательно состоятельный человек с активами за рубежом. Чаще всего это специалист в возрасте от 25 до 45 лет, работающий дистанционно или ведущий небольшой бизнес с международным измерением. Он регулярно сталкивается с ситуацией, когда российская карта не принимается: платёжный шлюз отклоняет транзакцию, иностранный работодатель не может перевести зарплату, а любимый сервис требует карту с иностранным BIN-кодом.
Отдельная группа — люди, которые часто выезжают за рубеж или планируют переезд. Для них иностранная карта — это страховка: даже если что-то изменится в российском законодательстве или в политике конкретного банка, деньги и платёжный инструмент останутся доступными. Наконец, есть инвесторы, которые держат активы в иностранной валюте и хотят иметь удобный способ ими управлять без лишних конвертаций.
Все эти сценарии объединяет одно: потребность в надёжном, работающем платёжном инструменте, привязанном к иностранному счёту. И именно это делает вопрос дистанционного открытия карты таким актуальным для широкой аудитории внутри России.
Как работает дистанционное открытие счёта: общая схема
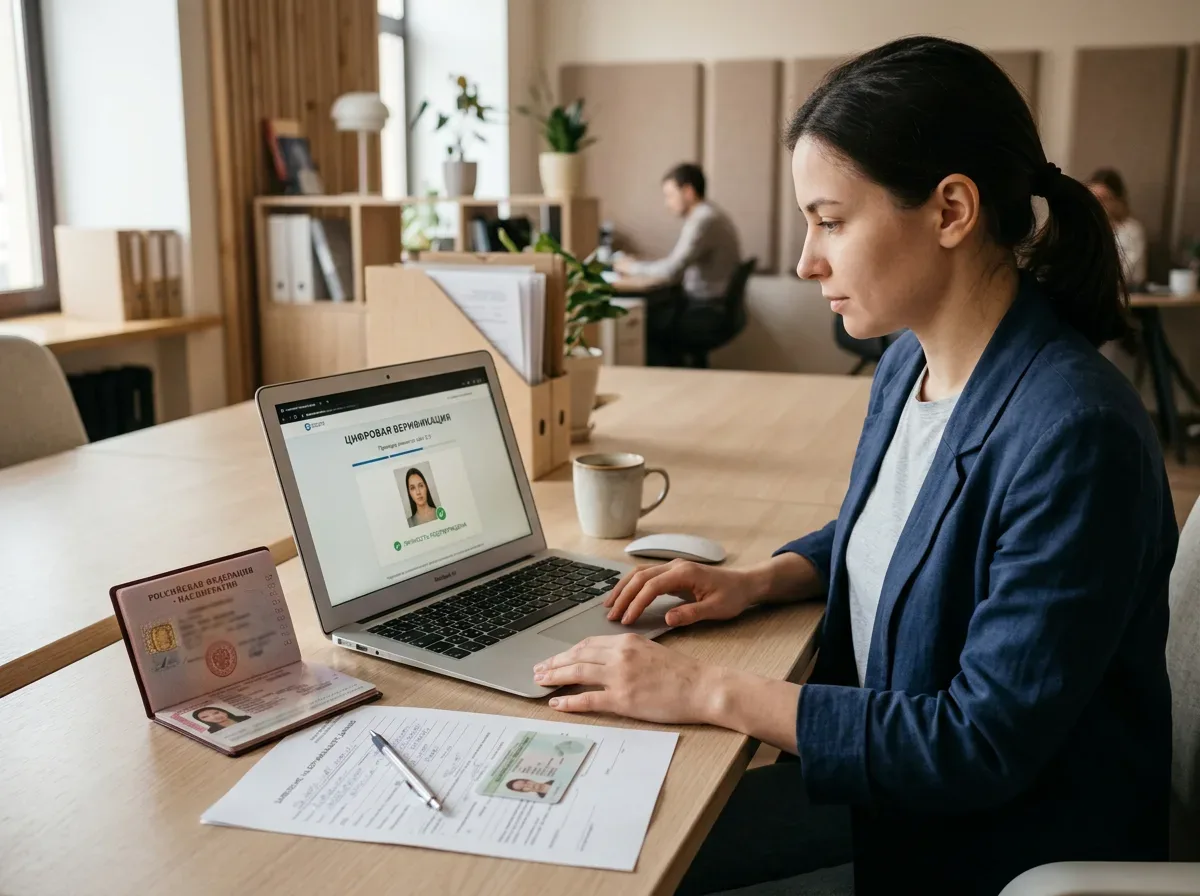
Многие думают, что открыть счёт в иностранном банке — значит лично прийти в отделение, предъявить документы живому сотруднику и ждать решения несколько недель. Это устаревшее представление. Значительная часть банков в Европе, Азии и на Ближнем Востоке давно перешла на цифровую верификацию клиентов. Процедура KYC (Know Your Customer — «знай своего клиента») проводится через видеозвонок или загрузку документов в защищённую систему.
Схема выглядит примерно так. Клиент выбирает страну и банк, подходящий под его задачи. Затем собирает пакет документов: как правило, это действующий загранпаспорт, подтверждение адреса проживания и иногда — источника дохода. Документы загружаются в систему или передаются через посредника. Банк проводит верификацию, открывает счёт и выпускает карту — физическую или виртуальную. Физическую карту отправляют почтой или курьером.
Посреднический сервис в этой цепочке берёт на себя несколько важных функций. Во-первых, он знает, какой банк реально открывает счета гражданам России на текущий момент — список постоянно меняется. Во-вторых, помогает правильно оформить документы, чтобы не получить отказ из-за технической ошибки. В-третьих, сопровождает коммуникацию с банком, если возникают вопросы или требуются дополнительные сведения.
Срок открытия счёта через посредника в большинстве случаев составляет от нескольких дней до двух-трёх недель — в зависимости от страны, загруженности банка и полноты предоставленных документов. Это существенно быстрее, чем самостоятельные попытки разобраться в требованиях иностранного банка без знания языка и местной специфики.
Какие документы обычно требуются
Базовый пакет документов для дистанционного открытия счёта в большинстве иностранных банков включает загранпаспорт с действующим сроком, подтверждение адреса (utility bill, выписка из банка или официальный документ с пропиской) и иногда — краткое описание источника средств. Некоторые банки запрашивают налоговый идентификационный номер страны проживания или ИНН.
Распространённая ошибка — подавать документы с истёкшим сроком действия или предоставлять подтверждение адреса, датированное более чем тремя месяцами назад. Большинство банков не принимают такие бумаги автоматически, и заявка уходит на пересмотр, теряя очередь. Ещё одна типичная проблема — несоответствие между именем в паспорте и именем в других документах из-за разных систем транслитерации. Лучше заранее убедиться, что написание совпадает во всех бумагах.
Если банк запрашивает подтверждение источника дохода, достаточно трудового договора, справки о доходах или договора с иностранным заказчиком. Главное — документ должен быть на понятном банку языке или сопровождаться переводом.
Какие страны и юрисдикции доступны для россиян
Не все иностранные банки готовы открывать счета гражданам России. После 2022 года многие европейские финансовые учреждения ужесточили комплаенс-требования и фактически закрыли доступ для российских резидентов. Тем не менее ряд юрисдикций остаётся открытым и вполне доступным для дистанционного оформления.
Наиболее популярные направления сегодня — страны Балтии (с оговорками по комплаенсу), Армения, Грузия, Казахстан, ОАЭ, некоторые банки Кипра и Мальты, а также финтех-платформы с банковскими лицензиями в Великобритании, Литве и других юрисдикциях ЕС. Финтех-решения часто оказываются более гибкими: они быстрее проходят верификацию и реже требуют личного визита, хотя и имеют ограничения по операциям с наличными.
Выбор юрисдикции зависит от задачи. Если нужна карта для повседневных онлайн-платежей — подойдут финтех-решения с виртуальной картой. Если цель — принимать переводы от иностранных работодателей в евро или долларах — лучше смотреть в сторону полноценного банковского счёта с IBAN. Для работы с арабскими партнёрами удобнее счёт в ОАЭ.
Важно учитывать, что ситуация меняется. Банк, открывавший счета россиянам полгода назад, может изменить политику. Именно поэтому актуальная информация о доступных вариантах — ключевое преимущество специализированных сервисов перед самостоятельным поиском через форумы и телеграм-каналы.
Практика показывает, что заявки, поданные через посредника с опытом работы именно в выбранной юрисдикции, реже получают отказ на этапе первичного скрининга. Банк видит корректно оформленный пакет документов и стандартный профиль клиента — это снижает количество уточняющих запросов и ускоряет процесс.
Финтех против традиционного банка: что выбрать
Финтех-платформы — это компании с банковской или платёжной лицензией, которые работают полностью в цифровом формате. Они не имеют физических отделений, зато открывают счета за считанные минуты после верификации. Карта, как правило, виртуальная — её можно добавить в Apple Pay или Google Pay и сразу пользоваться. Физическую карту при желании высылают почтой.
Традиционный банк надёжнее в долгосрочной перспективе: он застрахован государством, имеет более широкий набор продуктов и принимается большим числом контрагентов. Но открытие счёта занимает больше времени, требования к документам строже, а вероятность отказа для нерезидента выше.
Оптимальная стратегия для большинства — начать с финтех-решения, чтобы быстро получить работающий инструмент, и параллельно работать над открытием полноценного банковского счёта для более серьёзных операций. Такой двухуровневый подход снижает риск остаться без платёжного инструмента в случае технических проблем у одного из провайдеров.
Типичные причины отказа и как их избежать
Отказ в открытии счёта — неприятная, но распространённая ситуация. Понимание причин помогает подготовиться заранее и существенно повысить шансы на успех. Банки редко объясняют причину отказа подробно, ссылаясь на внутреннюю политику, поэтому важно исключить очевидные риски на этапе подготовки.
Самая частая причина — несоответствие профиля клиента требованиям банка. Например, банк работает преимущественно с резидентами определённых стран, а заявитель из России не входит в приоритетный список. Или банк специализируется на бизнес-клиентах, а заявка подаётся как физическое лицо. Перед подачей документов стоит убедиться, что выбранный банк вообще открывает счета гражданам России в текущий момент.
Вторая по частоте причина — ошибки в документах. Сканы низкого качества, нечитаемые страницы, устаревшие справки. Некоторые банки отклоняют заявку автоматически, если документ не соответствует техническим требованиям по разрешению или формату файла.
Третья причина — подозрительная история транзакций или нестандартный профиль. Если человек указывает крупный ежемесячный доход, но не может подтвердить его документально, банк насторожится. Лучше указывать реальные, подтверждённые цифры, даже если они скромнее.
Наконец, некоторые банки отказывают просто потому, что их комплаенс-отдел в данный момент перегружен заявками из определённых регионов. В таком случае повторная подача через несколько недель или выбор альтернативного банка решает проблему.
Если первая попытка закончилась отказом, не стоит сразу подавать заявку в тот же банк повторно. Лучше разобраться в причине, скорректировать пакет документов и рассмотреть альтернативные варианты. Повторные отказы в короткий срок могут создать негативную историю в системе комплаенс-проверок.
Как пользоваться картой иностранного банка из России
Получить карту — только половина дела. Важно понять, как ею пользоваться, не нарушая ни российское, ни иностранное законодательство, и при этом получать максимум от инструмента.
Физическая карта работает там, где принимают международные платёжные системы — Visa, Mastercard, UnionPay или локальные системы в зависимости от банка. Виртуальная карта добавляется в платёжные кошельки и используется для онлайн-оплаты. В обоих случаях карта привязана к иностранному счёту, а значит, транзакции проходят через иностранный банк без участия российской финансовой системы.
Пополнение счёта — отдельный вопрос. Прямой перевод из российского банка на иностранный счёт сейчас затруднён из-за ограничений SWIFT для ряда российских банков. Альтернативные пути: перевод через страны-посредники, криптовалютные конвертации (с учётом налоговых последствий), наличные через обменники в дружественных юрисдикциях или перевод через платёжные системы, работающие в обходе ограничений.
Важно помнить об уведомительных обязательствах перед российской налоговой. Счёт в иностранном банке необходимо задекларировать. Если в течение года по счёту прошли операции, нужно подать отчёт о движении средств. Несоблюдение этих требований влечёт административные штрафы. Это не повод отказываться от иностранной карты, но повод заранее проконсультироваться с налоговым консультантом.
Для повседневных платежей карта иностранного банка работает предсказуемо: оплата подписок, покупки в зарубежных интернет-магазинах, бронирование отелей и авиабилетов. Именно эти сценарии чаще всего называют основными пользователи, которые уже прошли через процедуру открытия счёта.
Налоговые обязательства при наличии иностранного счёта
Российский налоговый резидент обязан уведомить Федеральную налоговую службу об открытии счёта в иностранном банке в течение одного месяца с момента открытия. Ежегодно до 1 июня подаётся отчёт о движении денежных средств по этому счёту за предыдущий год. Если остаток по счёту не превышал установленный порог и счёт открыт в стране, с которой у России есть соглашение об автоматическом обмене налоговой информацией, требования могут быть упрощены — но лучше уточнить это у специалиста.
Штрафы за непредоставление уведомления или отчёта существуют, однако они фиксированные и не катастрофические. Куда серьёзнее последствия за незаконные валютные операции — переводы в обход разрешённых каналов. Поэтому важно не только открыть счёт, но и понимать, через какие каналы его пополнять и как выводить средства.
Хорошая новость: большинство операций по иностранной карте — оплата товаров и услуг — не создают налоговых событий в России сами по себе. Налог возникает только при получении дохода. Если карта используется для трат, а не для накопления, налоговая нагрузка минимальна.
Роль посреднических сервисов: зачем нужен помощник
Самостоятельное открытие счёта в иностранном банке теоретически возможно. Практически — это долго, непредсказуемо и часто заканчивается отказом без объяснения причин. Посреднические сервисы появились именно как ответ на этот разрыв между теоретической возможностью и реальным опытом.
Что делает хороший посредник? Прежде всего — держит актуальную базу банков, реально открывающих счета россиянам прямо сейчас. Это информация, которую сложно найти в открытом доступе: форумы устаревают, телеграм-каналы дают противоречивые сведения, а официальные сайты банков не всегда честно отражают реальную политику в отношении нерезидентов.
Далее — посредник знает требования конкретного банка изнутри: какой формат документов принимается, какие формулировки в анкете вызывают вопросы у комплаенс-офицеров, какие источники дохода считаются приемлемыми. Это знание снижает вероятность отказа по техническим причинам.
Наконец, посредник берёт на себя коммуникацию с банком на иностранном языке. Для человека, не владеющего английским или местным языком на достаточном уровне, это критически важно: неправильно понятый вопрос от банка или некорректный ответ могут стоить отказа.
Стоимость услуг посредника варьируется, но в большинстве случаев окупается уже при первом успешно открытом счёте — с учётом сэкономленного времени и отсутствия расходов на возможную поездку за рубеж ради личного визита в банк.
Easy Payments работает именно в этой нише: компания помогает россиянам пройти весь путь от выбора банка до получения карты, не выходя из дома. Клиент получает сопровождение на каждом этапе и актуальную информацию о доступных вариантах.
На что обращать внимание при выборе посредника
Рынок посреднических услуг в этой сфере неоднороден. Есть надёжные сервисы с реальным опытом и понятной структурой работы, а есть посредники, берущие предоплату и исчезающие после первого отказа банка. Несколько критериев помогут отличить одних от других.
Во-первых, прозрачность: посредник должен чётко объяснять, с какими банками работает, каков типичный срок открытия счёта и что входит в стоимость услуги. Расплывчатые обещания «открыть счёт в любом банке за 3 дня» — тревожный сигнал.
Во-вторых, наличие реальных отзывов клиентов с конкретными деталями: в какой стране открыт счёт, сколько времени заняло, были ли сложности. Общие похвалы без деталей мало что говорят о качестве работы.
В-третьих, политика возврата средств при отказе банка. Хороший посредник либо гарантирует возврат, либо честно предупреждает, что гарантий нет, но объясняет, почему и что будет сделано в случае отказа.
При выборе посреднического сервиса стоит задать прямой вопрос: «Какой процент ваших заявок получает одобрение с первого раза и в каких банках?» Если ответ уклончивый или сводится к «у нас всё хорошо», это повод поискать другой вариант. Надёжный сервис знает свою статистику и не боится её озвучивать.
Пошаговый план: от решения до получения карты
Конкретный план действий помогает избежать хаотичного поиска и сэкономить время. Ниже — типичная последовательность шагов для человека, который решил открыть карту иностранного банка дистанционно.
Первый шаг — определить цель. Карта для онлайн-покупок и карта для получения зарплаты от иностранного работодателя — разные инструменты с разными требованиями. Чёткое понимание задачи сужает круг подходящих банков и ускоряет процесс.
Второй шаг — выбрать юрисдикцию и тип счёта. Финтех для быстрого старта или полноценный банк для серьёзных операций — решение зависит от первого шага. На этом этапе полезно проконсультироваться с посредником, который знает актуальную картину.
Третий шаг — подготовить документы. Загранпаспорт, подтверждение адреса, при необходимости — подтверждение дохода. Все документы должны быть актуальными, чёткими и, если нужно, переведёнными.
Четвёртый шаг — подача заявки. Через посредника или самостоятельно. Важно заполнять анкету аккуратно и честно: любое несоответствие между данными в анкете и документами — повод для отказа.
Пятый шаг — верификация. Банк проверяет документы, иногда проводит видеозвонок. На этом этапе важно быть на связи и оперативно отвечать на запросы.
Шестой шаг — получение карты. После одобрения счёт открывается, карта выпускается. Виртуальную можно использовать сразу, физическую — после получения по почте.
Седьмой шаг — уведомление налоговой. В течение месяца после открытия счёта — обязательный шаг для российского налогового резидента.
Маркированный список ключевых документов для подготовки:
- Загранпаспорт с остаточным сроком действия не менее шести месяцев.
- Подтверждение адреса проживания не старше трёх месяцев.
- Справка о доходах или договор с работодателем (если требуется банком).
- ИНН или налоговый идентификатор страны проживания.
- Заполненная анкета банка на английском или местном языке.
Что делать после получения карты
После того как карта получена и счёт активирован, важно сразу сделать несколько вещей. Во-первых — уведомить российскую налоговую об открытии счёта. Во-вторых — проверить работоспособность карты небольшой транзакцией: оплатить что-то недорогое онлайн, чтобы убедиться, что всё работает корректно.
Затем стоит настроить пополнение счёта через доступные каналы. Если банк поддерживает входящие переводы SEPA или SWIFT — уточнить реквизиты и проверить их на небольшой сумме. Если планируется использование карты для получения дохода — сообщить реквизиты работодателю или платёжной платформе.
Наконец, рекомендуется сохранить все документы, связанные с открытием счёта: договор, выписку с реквизитами, переписку с банком. Это пригодится при подаче отчёта в налоговую и при возможных вопросах со стороны банка в будущем.
Частые вопросы и мифы об иностранных картах для россиян
Вокруг темы иностранных банковских карт накопилось немало заблуждений. Одни преувеличивают сложность процесса, другие — его простоту. Разберём наиболее распространённые мифы.
Миф первый: «Иностранный банк никогда не откроет счёт россиянину». Это неправда. Многие банки и финтех-платформы продолжают работать с гражданами России, особенно если у человека нет санкционной истории и документы в порядке. Требования ужесточились, но возможность существует.
Миф второй: «Это незаконно». Открытие счёта в иностранном банке само по себе законно для гражданина России. Незаконными могут быть конкретные операции — например, зачисление средств из запрещённых источников или нарушение валютного законодательства. Но само наличие счёта — нет.
Миф третий: «Процесс занимает полгода». Сроки зависят от банка и полноты документов. Финтех-решения открывают счета за несколько дней. Традиционные банки — за две-четыре недели в большинстве случаев. Полгода — это исключение, а не норма.
Миф четвёртый: «Без поездки за рубеж ничего не получится». Большинство современных банков и финтех-платформ проводят верификацию полностью дистанционно. Физическое присутствие требуется редко и только в отдельных банках с повышенными требованиями к клиентам.
Миф пятый: «Карта всё равно не будет работать в России». Виртуальная карта иностранного банка отлично работает для онлайн-платежей из любой точки мира, включая Россию. Физическая карта может использоваться в банкоматах и терминалах за рубежом. Для внутренних российских платежей она не нужна — для этого есть российские карты.
Понимание реальной картины помогает принимать взвешенные решения, а не откладывать решение задачи из-за страха перед несуществующими препятствиями. EasyPayments регулярно обновляет информацию о доступных банках и требованиях — это один из способов оставаться в курсе актуальной ситуации.
Безопасность и защита данных при дистанционном открытии счёта
Передача паспортных данных и финансовой информации через интернет вызывает закономерные опасения. Это нормальная реакция, и её стоит воспринимать как повод задать правильные вопросы, а не как причину отказаться от инструмента.
Надёжный посредник работает через защищённые каналы передачи данных: зашифрованные формы, защищённые облачные хранилища, прямая передача в банк без промежуточного хранения на серверах посредника. Перед тем как передавать документы, стоит уточнить: где хранятся данные, кто имеет к ним доступ и как долго они сохраняются после завершения процесса.
Банк, в свою очередь, обязан соблюдать требования регулятора по защите персональных данных. Европейские банки работают в рамках GDPR — одного из самых строгих регуляторных режимов в мире. Банки ОАЭ подчиняются местным требованиям по защите данных, которые также достаточно жёсткие.
Практический совет: никогда не передавайте документы через мессенджеры без шифрования — Telegram, WhatsApp и подобные платформы не являются безопасными каналами для передачи паспортных данных. Используйте только официальные формы посредника или зашифрованную электронную почту.
Дополнительная мера предосторожности — использовать отдельный адрес электронной почты для переписки, связанной с банковскими документами. Это снижает риск фишинговых атак и упрощает отслеживание всей коммуникации в одном месте.
Easy Payments использует защищённые протоколы передачи данных и не хранит копии документов клиентов дольше, чем необходимо для завершения процедуры открытия счёта. Это стандартная практика для серьёзных игроков рынка.
Как распознать мошенников в этой нише
Мошеннические схемы в нише открытия иностранных счетов существуют и активно используют высокий спрос. Несколько признаков, которые должны насторожить: требование полной предоплаты без договора, обещание «гарантированного» открытия счёта в любом банке, отсутствие юридического адреса и реквизитов компании, невозможность связаться с реальным сотрудником до оплаты.
Ещё один тревожный сигнал — предложение «обойти» требования банка с помощью поддельных документов или нестандартных схем. Это не только мошенничество со стороны посредника, но и реальный риск для клиента: использование поддельных документов при открытии счёта — уголовно наказуемое деяние в большинстве юрисдикций.
Надёжный сервис всегда готов предоставить договор, объяснить структуру оплаты и дать реальные контакты для связи. Easy Payments работает прозрачно: клиент понимает, за что платит, и получает сопровождение на каждом этапе без скрытых условий.
Альтернативы банковской карте: когда карта не единственный вариант
Иностранная банковская карта — удобный инструмент, но не единственный способ решить задачу международных платежей. В зависимости от конкретной ситуации могут подойти и другие решения, которые стоит рассмотреть параллельно или в качестве временной альтернативы.
Платёжные системы типа PayPal, Wise или аналогичные позволяют принимать и отправлять деньги в разных валютах без полноценного банковского счёта. Для ряда задач этого достаточно: получить оплату от иностранного клиента, конвертировать валюту по выгодному курсу, оплатить зарубежный сервис. Ограничение — не все такие системы доступны для российских резидентов в полном объёме.
Криптовалюта — ещё один инструмент, который активно используется для трансграничных переводов. Он работает без посредников и без привязки к банковской системе, но требует понимания налоговых последствий и несёт волатильный риск при хранении в нестабильных активах.
Карты платёжных систем дружественных стран — UnionPay, «Мир» в ряде государств — решают часть задач, но не все. UnionPay принимается в Азии и некоторых других регионах, однако в Европе и США покрытие ограничено.
Полноценная иностранная банковская карта остаётся наиболее универсальным решением: она работает везде, где принимают Visa или Mastercard, поддерживает все стандартные операции и не вызывает вопросов у продавцов и платёжных систем. Именно поэтому спрос на неё не снижается, несмотря на появление альтернатив.
Сервис Easy Payments помогает подобрать оптимальный вариант под конкретную задачу — будь то полноценная карта иностранного банка или более простое решение для быстрого старта. Консультация позволяет сразу понять, какой инструмент подойдёт лучше всего в конкретной ситуации.
Статья раскрыла ключевые вопросы по теме: как устроен процесс дистанционного открытия иностранного счёта, какие юрисдикции доступны россиянам, как избежать отказа, какие налоговые обязательства возникают и как выбрать надёжного посредника. Мифы о незаконности и недоступности процедуры разобраны с опорой на реальную практику, а не на устаревшие представления.
Если вы хотите разобраться в доступных вариантах и получить актуальную информацию о банках, открывающих счета для граждан России прямо сейчас, — начните с консультации на EasyPayments. Это быстрее и надёжнее, чем самостоятельный поиск по форумам с противоречивыми данными.
Похожее

Карта Тинькофф Платинум: престижное и выгодное решение
Греф: Россия может запустить свою платежную систему через 2-6 месяцев
В России появится своя платежная система
Банк "Уралсиб" приобрел акции "Универсальная электронная карты"
Карты Visa из 6 стран СНГ можно пополнить через терминалы Qiwi